Vous avez une ordonnance pour des bas de contention, et vous vous demandez comment ça se passe côté remboursement. C’est une question qui revient très souvent en pharmacie. Entre le prix en officine, la part de la Sécurité sociale, ce que prend en charge la mutuelle, le nombre de paires autorisées par an et l’utilisation d’un enfile chaussettes de contention, on peut vite s’y perdre. Voici une explication simple, avec les chiffres précis de 2026, pour que vous sachiez exactement à quoi vous attendre et comment éviter les mauvaises surprises.
Quels types de bas de contention existent et comment les choisir ?
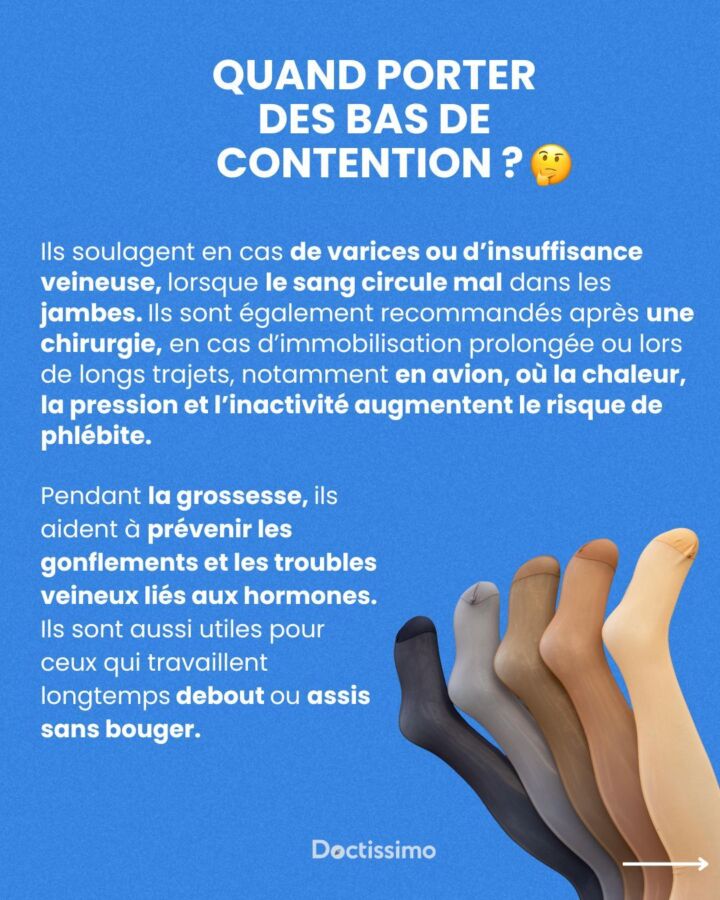
Il y a trois grandes familles : les chaussettes de contention, qui montent jusqu’en dessous du genou, les bas, qui vont jusqu’à mi-cuisse avec une bande silicone antiglisse, et les collants, qui couvrent toute la jambe avec une culotte intégrée. Le choix dépend de l’endroit où se situent vos troubles veineux : si les varices sont surtout au mollet, une chaussette suffit ; si elles remontent plus haut, il faudra un bas ou un collant.
Ensuite, on distingue quatre classes de compression, mesurées en millimètres de mercure (mmHg) ou en hectopascals (hPa). La classe 1 (10 à 15 mmHg) est faite pour la prévention, les jambes lourdes, les voyages en avion ou la grossesse. La classe 2 (15 à 20 mmHg) est la plus prescrite : elle traite les varices légères, les œdèmes modérés et les insuffisances veineuses. La classe 3 (20 à 36 mmHg) est réservée aux pathologies sévères comme l’eczéma veineux ou les antécédents de phlébite. Enfin, la classe 4 (plus de 36 mmHg) concerne les ulcères ouverts ou les œdèmes post-phlébites, et elle est plus rare en officine.
C’est votre médecin qui détermine la classe adaptée. Ne choisissez jamais tout seul : une contention trop faible ne sert à rien, une trop forte peut comprimer exagérément et gêner la circulation artérielle. La semaine dernière, un client m’a apporté une ordonnance pour des bas de classe 2, mais il avait acheté des chaussettes de classe 1 en ligne pour économiser. Résultat : ses jambes enflaient encore plus. Il a dû racheter le bon modèle. Si vous avez un doute sur la prescription, parlez-en à votre pharmacien avant d’acheter.
Pour être remboursés, ces dispositifs doivent figurer sur la liste des produits et prestations remboursables (LPPR). Les marques comme Sigvaris, Thuasne ou Radiante y sont inscrites. Méfiez-vous des produits vendus sans cette référence : même avec une ordonnance, ils ne seront pas pris en charge.
Combien coûtent les bas de contention en pharmacie en 2026 ?
Les prix varient selon la classe, le type, la matière (coton, soie, bambou) et l’aspect esthétique. En pharmacie, les tarifs sont libres, mais j’observe des moyennes stables cette année. Pour les chaussettes de contention, comptez en moyenne 26,78 €. Les bas tournent autour de 36,28 €. Les collants sont plus chers : 47,89 € en moyenne. Ces prix incluent la TVA à 5,5 %.
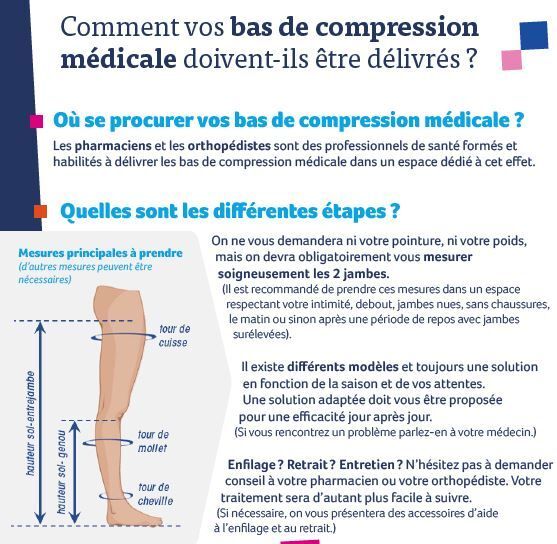
Une paire de bas de contention peut donc coûter entre 20 € et 80 €. La différence ne vient pas seulement de la marque : un collant de classe 4 en soie coûtera plus cher qu’une chaussette de classe 1 en coton. Mieux vaut prioriser le confort et la bonne taille plutôt que l’esthétique. Un bas trop serré au niveau de la cuisse va glisser ou créer un bourrelet douloureux. En pharmacie, la prise de mesures des chevilles, mollets et cuisses est importante, car une taille mal ajustée annule l’efficacité.
Si vous cherchez à être remboursé intégralement, renseignez-vous sur les pharmacies qui pratiquent des prix alignés sur la base de remboursement de la Sécurité sociale. C’est le cas de nombreux sites agréés et de certaines officines. Par exemple, une chaussette de classe 2 à 22,40 € sera intégralement prise en charge si votre mutuelle couvre 100 % de la base, alors que la même chaussette vendue 30 € vous laissera un reste à charge. Beaucoup de personnes paient ainsi 10 € de plus sans le savoir.
Quel est le remboursement des bas de contention par la Sécurité sociale ?
Pour être remboursé, vous devez présenter une prescription médicale qui mentionne la classe de compression et le type (chaussette, bas ou collant). Sans cela, ni l’Assurance maladie ni votre mutuelle ne prendront en charge le moindre centime. La Sécurité sociale applique un taux de 60 % de la base de remboursement (BRSS). Ce taux monte à 100 % si vous êtes en affection longue durée (ALD), bénéficiaire de la CMU ou de l’Aide médicale d’État (AME).
La base de remboursement est fixée par type de produit et non par classe. Concrètement, une chaussette de classe 1 et une chaussette de classe 3 ont la même BRSS pour le même type. Voici les bases en vigueur en 2026 :
| Type | Base de remboursement | Remboursement Sécu (60 %) | Remboursement 100 % (ALD, CMU, AME) |
|---|---|---|---|
| Chaussettes de contention | 22,40 € | 13,44 € | 22,40 € |
| Bas de contention | 29,78 € | 17,87 € | 29,78 € |
| Collants de contention | 42,03 € | 25,22 € | 42,03 € |
Ces montants sont vérifiables sur ameli.fr. Si votre pharmacien facture plus que la BRSS, la différence reste à votre charge, sauf si votre mutuelle la couvre. Par exemple, un bas à 36 € avec une BRSS de 29,78 € : la Sécu vous rembourse 17,87 €, il reste 18,13 € à payer, que la mutuelle peut compléter selon votre contrat.
Le nombre de paires remboursées par an est limité à 8 paires, quel que soit le type. Le décompte se fait sur une année glissante, de date à date. Si vous achetez 2 collants en janvier et 3 chaussettes en septembre, vous utilisez 5 paires sur les 8 autorisées. Au-delà, vous pouvez obtenir des dérogations en cas de changement de poids, de détérioration ou de modification de la classe prescrite. L’Assurance maladie peut contrôler à partir de 5 paires, alors conservez bien vos justificatifs.
Comment fonctionne le remboursement par la mutuelle ?
La mutuelle intervient sur le reste à charge, c’est-à-dire la part non couverte par la Sécurité sociale. Les garanties sont généralement classées sous les postes « Prothèses et appareillages » ou « Petits appareillages ». Le pourcentage affiché dans votre contrat s’applique à la base de remboursement Sécu (BRSS). Si votre mutuelle propose 100 % BRSS, elle complète les 40 % manquants. Si elle propose 150 %, elle verse 50 % supplémentaires, etc.
Voici un exemple concret avec une paire de bas de contention (BRSS = 29,78 €) :
| Garantie mutuelle | Remboursement complémentaire |
|---|---|
| 100 % BRSS | 11,91 € (40 % de 29,78 €) |
| 150 % BRSS | 26,80 € (90 % de 29,78 €) |
| 200 % BRSS | 35,74 € (120 % de 29,78 €) |
Si vous achetez un bas à 36 €, avec une garantie à 100 % BRSS, votre reste à charge est de 36 – 17,87 (Sécu) – 11,91 (mutuelle) = 6,22 €. Avec une garantie à 150 %, le reste à charge devient 36 – 17,87 – 26,80 = -8,67 €, ce qui signifie que vous êtes remboursé au-delà du prix d’achat, ce qui est rare mais possible avec certains contrats haut de gamme.
Attention : toutes les mutuelles n’incluent pas la contention dans leurs garanties de base. Certaines la considèrent comme une option. Vérifiez bien votre tableau de garanties. Une personne persuadée que sa mutuelle prend tout en charge peut découvrir que son contrat ne couvre que les prothèses orthopédiques, pas les bas, et devoir payer 35 € de sa poche. D’où l’intérêt de vérifier ce point avant l’achat.
Quelles sont les démarches pour obtenir le remboursement ?
Le parcours est simple si vous suivez ces cinq étapes dans l’ordre :
- Consultez un médecin pour obtenir une ordonnance détaillée avec la classe et le type. Un généraliste, un spécialiste vasculaire, une sage-femme ou un masseur-kinésithérapeute peuvent prescrire.
- Achetez en circuit agréé : pharmacie ou site certifié. Le vendeur vous remettra une facture et une feuille de soins. Vérifiez que le distributeur est bien référencé par l’Assurance maladie.
- Transmettez le dossier à votre CPAM : envoyez l’ordonnance et la feuille de soins, accompagnées éventuellement du justificatif de votre mutuelle. Vous pouvez le faire en ligne via votre espace ameli.
- Suivez le remboursement sur ameli.fr. La part Sécurité sociale est généralement versée sous une à deux semaines.
- Laissez jouer la télétransmission NOEMIE : si votre mutuelle est connectée, elle reçoit automatiquement le décompte et complète le remboursement. Sinon, transmettez-lui le décompte par courrier.
Un conseil pratique : numérisez tous vos documents et conservez-les au moins un an. En cas de contrôle ou de demande de dérogation, vous aurez les preuves. Une facture perdue peut empêcher de prouver l’achat lors d’un contrôle de la CPAM, avec à la clé un remboursement refusé pour la paire suivante.
Un détail important : le remboursement est calculé de date à date. Par exemple, si vous achetez deux paires le 13 avril 2025, elles comptent dans votre quota des 12 mois suivants. Le 14 avril 2026, vous récupérez 8 nouvelles paires. Si vous avez besoin de plus de 8 paires en un an, vous pouvez demander une dérogation à votre médecin traitant, qui justifiera par écrit la nécessité médicale.
Calculez votre reste à charge
Indiquez le prix du bas, la base de remboursement (BRSS), le taux Sécu et le niveau de garantie mutuelle.
Quelles erreurs éviter absolument pour ne pas perdre le remboursement ?
J’observe trois erreurs récurrentes à la pharmacie. La première : acheter sans ordonnance. Même si vous connaissez votre classe depuis des années, sans prescription valide, vous payez 100 % du prix. La deuxième : choisir une taille ou une classe non adaptée. Un bas trop grand ne comprime pas assez ; trop petit, il peut créer un garrot. Prenez le temps de mesurer vos jambes avec un mètre-ruban, idéalement le matin avant que l’œdème n’apparaisse. La troisième : ne pas vérifier que le site de vente en ligne est agréé. Certains sites étrangers vendent des produits non référencés LPPR, et même avec une ordonnance, le remboursement est impossible.
Un cas concret : le mois dernier, un client a commandé des bas sur un site non agréé pour 25 €, croyant faire une affaire. Il avait une ordonnance de classe 2. Quand il a présenté la facture à la CPAM, le remboursement a été refusé car le produit n’était pas sur la LPPR. Il a dû racheter les mêmes bas en pharmacie à 36 €. Résultat : il a payé 61 € au lieu de 36 €. Mon conseil : avant d’acheter, demandez au pharmacien de vérifier le code LPPR du produit.
Autre piège : ne pas respecter le quota annuel. L’Assurance maladie prévient qu’elle peut contrôler à partir de 5 paires. Si vous dépassez 8 sans dérogation, le trop-perçu sera réclamé. En cas de doute, appelez votre CPAM ou demandez conseil à votre pharmacien, qui peut consulter votre historique de délivrance.
Enfin, méfiez-vous des fausses bonnes affaires sur les bas d’occasion ou reconditionnés. Un bas de contention perd 30 à 40 % de sa compression au lavage après quelques mois. Un bas déjà porté n’offre pas la pression thérapeutique nécessaire. Ce type d’achat est formellement déconseillé, même pour une utilisation courte.
Les bas de contention pour la grossesse et les voyages : quelles spécificités ?
Pendant la grossesse, les besoins en contention augmentent à cause de la pression utérine sur les veines pelviennes. Les bas de contention de classe 1 ou 2 sont souvent prescrits dès le deuxième trimestre. Le remboursement suit les mêmes règles : ordonnance obligatoire, 60 % de la BRSS, mutuelle complémentaire. Les sage-femmes peuvent prescrire, ce qui facilite l’accès. Une cliente enceinte de 6 mois est venue la semaine dernière avec une ordonnance de sa sage-femme pour des chaussettes de classe 2. Elle a payé 39 € en pharmacie, la Sécu a remboursé 13,44 €, sa mutuelle à 100 % a ajouté 8,96 €, reste à charge : 16,60 €. Avec une mutuelle à 150 %, elle aurait été remboursée intégralement.
Pour les voyages en avion, les vols de plus de 4 heures augmentent le risque de thrombose veineuse (phlébite). Les bas de contention de classe 1 sont recommandés en prévention, même sans problème veineux connu. Mais attention : sans ordonnance, ils ne sont pas remboursés. Vous pouvez les acheter sans prescription, mais vous paierez l’intégralité du prix (entre 5 € et 33 € selon le modèle). Si vous avez déjà une prescription pour une pathologie, emportez-la avec vous en voyage, au cas où vous auriez besoin d’en racheter à l’étranger. Les marques comme Thuasne proposent des gammes spéciales voyage, avec des matériaux plus légers, mais le prix reste similaire aux modèles standards.
Une limite à connaître : les bas de contention ne conviennent pas à tout le monde. Si vous avez une insuffisance artérielle sévère (index de pression systolique inférieur à 0,6), une compression forte peut aggraver l’ischémie. Dans ce cas, votre médecin vous orientera vers d’autres solutions, comme la compression pneumatique intermittente. Ne portez jamais un bas de contention prescrit pour quelqu’un d’autre, même si la taille semble identique.
Questions fréquentes sur le remboursement des bas de contention
Combien de paires de bas de contention sont remboursées par an ?
L’Assurance maladie rembourse 8 paires par an, sur une année glissante de date à date. Au-delà, une dérogation médicale est possible en cas de changement de poids, de détérioration ou de modification de classe. Conservez vos justificatifs pour tout contrôle.
Faut-il une ordonnance pour être remboursé ?
Oui, absolument. Sans prescription médicale d’un médecin, sage-femme ou kinésithérapeute, ni la Sécurité sociale ni votre mutuelle ne rembourseront les bas de contention. L’ordonnance doit préciser la classe et le type.
Les bas de contention achetés en ligne sont-ils remboursés ?
Oui, à condition que le site soit agréé par l’Assurance maladie et que le produit soit inscrit sur la LPPR. Vérifiez le code LPPR avant d’acheter. Les sites étrangers non agréés ne donnent droit à aucun remboursement.
La classe de compression change-t-elle le montant du remboursement ?
Non. Pour un même type (chaussette, bas ou collant), la base de remboursement est identique quelle que soit la classe (1, 2, 3 ou 4). C’est le type qui détermine le montant, pas la classe.
Les bas de contention sont-ils remboursés à 100 % pour une affection longue durée ?
Oui, si votre pathologie veineuse est reconnue en ALD, la Sécurité sociale rembourse 100 % de la base de remboursement. Votre mutuelle peut encore compléter si le prix d’achat dépasse cette base.